Weryfikacja KYC Magius: dokumenty, kontrole i wpływ na wypłatę
 Available in US
Weryfikacja KYC
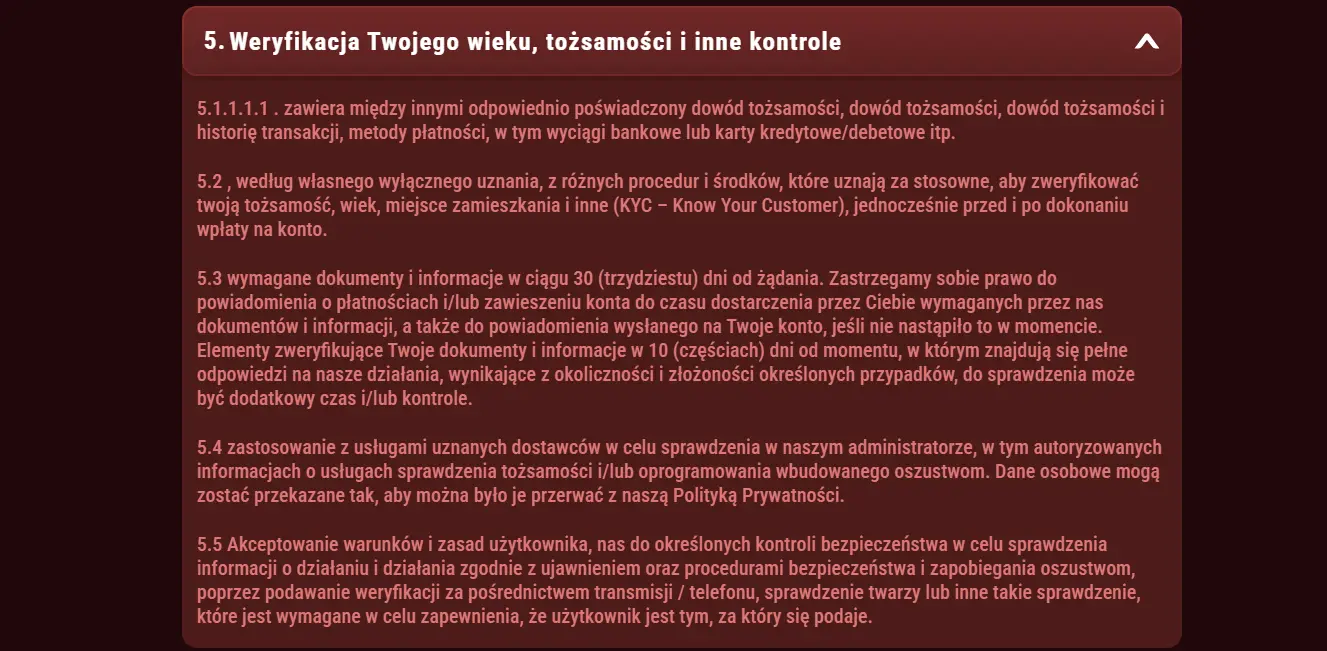
Magius może poprosić o dokument tożsamości, potwierdzenie miejsca zamieszkania oraz dowody związane z własnością i historią metody płatności. Operator może prowadzić KYC przed lub po depozycie, a także przed wypłatą. Aktualny regulamin wskazuje, że po otrzymaniu kompletnej odpowiedzi dokumenty i informacje są zwykle weryfikowane w ciągu 10 dni, ale bardziej złożone przypadki mogą wymagać dodatkowego czasu lub kontroli. Wypłata może pozostać wstrzymana do zakończenia wymaganej weryfikacji, dlatego KYC najlepiej traktować jako praktyczny proces zgodności danych, a nie jednorazowe przesłanie zdjęcia dokumentu. Dla gracza z Polski najważniejsze jest, aby dane konta, adres i używana metoda płatności tworzyły spójny zestaw.
Jakich dokumentów i informacji może wymagać Magius
Aktualne zasady Magius wskazują kilka podstawowych grup danych. Operator może poprosić o dokument tożsamości, potwierdzenie miejsca zamieszkania oraz potwierdzenie własności i historii używanych metod płatności. Regulamin wymienia także informacje potrzebne do zarządzania kontem i ustalenia źródła środków.
| Obszar kontroli | Co może zostać sprawdzone | Dlaczego spójność ma znaczenie |
|---|---|---|
| Tożsamość | Dokument potwierdzający tożsamość | Dane powinny odpowiadać profilowi konta |
| Adres | Potwierdzenie miejsca zamieszkania | Adres konta i dokumentu nie powinny się wzajemnie wykluczać |
| Metoda płatności | Potwierdzenie własności i historia transakcji | Operator może sprawdzać związek między użytkownikiem i użytym instrumentem |
| Źródło środków | Dodatkowe informacje wymagane do kontroli | Zakres zależy od sytuacji i nie powinien być z góry zgadywany |
Ta lista nie oznacza, że każdy użytkownik w każdej sytuacji otrzyma identyczne żądanie. Magius zastrzega możliwość stosowania dodatkowych procedur zależnie od okoliczności. Dlatego najbezpieczniej odpowiadać dokładnie na konkretne żądanie widoczne na koncie lub przekazane przez operatora, zamiast wysyłać przypadkowe dokumenty na zapas.
KYC może pojawić się przed depozytem, po nim albo przy wypłacie
Weryfikacja nie jest przypisana wyłącznie do momentu rejestracji. Aktualne warunki pozwalają operatorowi prowadzić kontrole tożsamości, wieku, miejsca zamieszkania i innych okoliczności zarówno przed, jak i po wykonaniu depozytu oraz przy wypłacie. Z punktu widzenia użytkownika oznacza to, że brak żądania dokumentów przy zakładaniu konta nie jest równoznaczny z brakiem KYC w przyszłości.
Najbardziej odczuwalny moment to zwykle wypłata, ponieważ operator może wstrzymać płatność do zakończenia wymaganych kontroli. To właśnie dlatego wcześniejsza spójność danych ma znaczenie. Jeżeli konto zostało założone na prawidłowe dane, a używana metoda płatności należy do tego samego użytkownika, część podstawowych pytań jest prostsza do wyjaśnienia.
Proces zaczyna się wcześniej; konto i rejestracja Magius opisuje punkt wyjścia. Tam kluczowe jest utworzenie jednego profilu na własne dane. KYC jest kolejnym etapem, który może te dane potwierdzić i zestawić z dokumentami.
Typowy termin 10 dni nie jest gwarancją w każdym przypadku
Aktualny regulamin Magius wskazuje, że po pełnej odpowiedzi na żądanie operator zwykle weryfikuje dokumenty i informacje w ciągu 10 dni. Jednocześnie ten sam zapis zastrzega, że złożoność konkretnego przypadku może wymagać dodatkowego czasu lub dalszych kontroli.
Dlatego 10 dni należy czytać jako typowy czas po dostarczeniu kompletnego zestawu wymaganych informacji, a nie jako automatyczny termin liczony od pierwszego wysłanego pliku. Jeżeli operator poprosi o dodatkowe potwierdzenie, proces może się wydłużyć, ponieważ odpowiedź nie jest jeszcze kompletna z punktu widzenia kontroli.
Metoda płatności jest częścią KYC, nie osobnym światem
Magius może wymagać potwierdzenia własności oraz historii metody płatności. Z tego powodu wybór instrumentu do wpłaty ma znaczenie także później. Użytkownik powinien być w stanie wykazać związek między swoim kontem i używaną metodą, jeśli operator poprosi o taki dowód.
Praktycznie warto unikać sytuacji, w której dane posiadacza instrumentu i dane profilu wskazują różne osoby. Taka różnica może uruchomić dodatkowe pytania, szczególnie gdy na koncie pojawia się wypłata. Nie chodzi o to, aby zgadywać wszystkie możliwe dokumenty, lecz o to, aby od początku korzystać z metod, których własność można rzeczywiście potwierdzić.
Szerszy przegląd dostępnych opcji zawierają metody płatności Magius. Tutaj najważniejszy jest związek metody z właścicielem konta i dokumentacją, którą można przedstawić w razie kontroli.
Weryfikacja może zatrzymać wypłatę przed etapem finansowym
Regulamin Magius pozwala opóźnić realizację wypłaty w celu sprawdzenia tożsamości, salda, źródła środków i zgodności konta z warunkami. Operator może odroczyć płatność do czasu zakończenia wymaganych procedur weryfikacyjnych.
To zmienia sposób, w jaki należy czytać deklarowany czas obsługi wypłaty. Warunki przewidują pracę działu finansowego nad wnioskiem w ciągu 3 dni roboczych, jeśli pozostałe warunki są spełnione i kontrole zakończone. KYC może więc wystąpić przed tym etapem lub go wstrzymać.
Dokładne limity PLN i zasady kolejki opisują wypłaty Magius. Kluczowy wniosek jest prosty: nie należy liczyć czasu wypłaty tak, jakby kontrola dokumentów była odrębnym i niewidocznym procesem. W praktyce oba etapy mogą się bezpośrednio łączyć.
Jak przygotować dokumenty bez wysyłania więcej niż potrzeba
Najlepszym punktem wyjścia jest konkretne żądanie operatora. Jeśli Magius prosi o dokument tożsamości, potwierdzenie adresu albo dowód związany z metodą płatności, należy skupić się na tym zakresie. Wysyłanie dodatkowych, niezamówionych danych nie przyspiesza automatycznie procesu i może tylko utrudnić kontrolę tego, co zostało przekazane.
Dokument powinien być czytelny i odpowiadać danym profilu. Jeśli na koncie widnieje inny zapis imienia, adresu lub innych podstawowych danych niż w materiale przedstawionym do kontroli, warto najpierw wyjaśnić rozbieżność. Celem jest spójność, a nie liczba przesłanych plików.
W przypadku metody płatności szczególnie ważne jest pokazanie tego, o co operator faktycznie prosi w związku z własnością lub historią transakcji. Zakres może zależeć od użytej metody i sytuacji konta, dlatego nie ma sensu tworzyć uniwersalnej listy dodatkowych dokumentów, których aktualne zasady nie wymagają od każdego użytkownika.
KYC i status regulacyjny to dwa różne zagadnienia
Weryfikacja tożsamości łączy dane użytkownika, konto, dokumenty i płatności. Jej praktycznym celem jest potwierdzenie informacji potrzebnych do obsługi konta i kontroli związanych z transakcjami.
KYC i kwestie regulacyjne odpowiadają na różne pytania. status regulacyjny Magius opisuje kontekst prawny, a przy weryfikacji liczą się przede wszystkim kontrolowane dane oraz ich wpływ na konto i wypłatę.
To rozdzielenie pomaga uniknąć dwóch przeciwnych błędów: uznania braku natychmiastowego żądania dokumentów za dowód, że weryfikacja nie występuje, albo traktowania samego żądania KYC jako sygnału problemu z kontem. Oba wnioski wykraczają poza to, co rzeczywiście wynika z procesu konta.
Najczęstszy problem to niespójność, a nie sam fakt żądania dokumentów
Samo żądanie KYC nie mówi jeszcze, że z kontem dzieje się coś nadzwyczajnego. Aktualne warunki przewidują kontrole przed i po depozycie oraz przed wypłatą. Dla użytkownika bardziej praktyczne jest więc pytanie, czy potrafi potwierdzić dane, które już wcześniej podał i z których korzystał przy płatnościach.
Jeżeli dokument tożsamości, adres i metoda płatności wskazują tę samą osobę, proces ma jasny punkt odniesienia. Jeżeli dane są rozproszone między różne osoby albo profil został utworzony na informacje, których nie da się potwierdzić, operator może potrzebować dodatkowych wyjaśnień.
To także dobry powód, aby nie odkładać porządkowania danych do momentu dużej wypłaty. Sprawdzenie profilu i własności metody płatności wcześniej jest prostsze niż korygowanie kilku elementów jednocześnie wtedy, gdy środki czekają już na realizację.
Jak sprawdzać status kontroli bez mieszania go z czasem wypłaty
Jeżeli na koncie jednocześnie trwa KYC i oczekuje wypłata, warto rozdzielić te dwa etapy. Najpierw należy ustalić, czy operator otrzymał pełny zestaw informacji wymaganych do kontroli. Dopiero po zakończeniu weryfikacji można sensownie oceniać dalszy etap finansowy zgodnie z zasadami wypłat.
To rozdzielenie chroni przed błędnym wnioskiem, że każda liczba dni od złożenia wypłaty jest już czasem pracy działu finansowego. Warunki Magius uzależniają realizację wypłaty od zakończenia wymaganych kontroli. Jeżeli KYC nadal trwa, część oczekiwania należy do procesu weryfikacji, a nie do późniejszego przekazywania środków.
Szerszy obraz działania konta, płatności i oferty zawiera Magius w Polsce. W kontekście KYC najważniejsze jest jednak ustalenie, czy wszystkie wymagane dane zostały dostarczone i czy operator zakończył kontrolę. Dopiero wtedy kolejne terminy mają właściwe znaczenie.
Spójność danych pomaga ograniczyć dodatkowe pytania
KYC nie polega wyłącznie na odczytaniu jednego dokumentu. Operator może zestawiać tożsamość, adres, metodę płatności i inne informacje związane z kontem. Jeśli każdy z tych elementów wskazuje tę samą osobę i odpowiada danym profilu, proces ma prostszy punkt odniesienia.
Rozbieżność nie musi automatycznie oznaczać negatywnego wyniku, ale może wymagać dodatkowego wyjaśnienia. Przykładem może być zmiana adresu, inna pisownia danych albo metoda płatności, której własność trzeba dodatkowo potwierdzić. W takich sytuacjach ważniejsze od szybkości jest dostarczenie informacji odpowiadającej konkretnemu pytaniu operatora.
Użytkownik nie powinien też traktować KYC jako okazji do przesyłania maksymalnej liczby dokumentów. Celem jest udokumentowanie wymaganych faktów w sposób czytelny i spójny. Im lepiej wiadomo, czego dotyczy żądanie, tym łatwiej dobrać właściwy materiał bez wprowadzania zbędnych danych. Przy każdym żądaniu warto najpierw ustalić, który element ma zostać potwierdzony: tożsamość, adres czy związek z metodą płatności. Pozwala to odpowiadać na konkretną kontrolę zamiast mieszać kilka różnych etapów KYC.
Jak przejść KYC Magius bez problemów z danymi do wypłaty
Najważniejsza jest zgodność między profilem, dokumentem tożsamości, adresem i używaną metodą płatności. Magius może sprawdzać te elementy przed lub po depozycie oraz przy wypłacie, więc brak kontroli na początku nie oznacza, że KYC nie pojawi się później. Po pełnym dostarczeniu wymaganych informacji regulamin przewiduje zwykle do 10 dni na weryfikację, ale dodatkowe kontrole mogą wydłużyć ten etap. Przygotowanie spójnych danych wcześniej ułatwia oddzielenie samej kontroli KYC od dalszego czasu realizacji wypłaty.
Magius opinie: co można sprawdzić przed wpłatą
Treść stworzona przez zespół «magiuscasinoinfopl.com»